Pocas familias de producto tienen tantas trampas arancelarias como el calzado. Dos zapatillas que parecen iguales en una foto pueden pagar un 8 % o un 16,8 % de arancel según de qué esté hecha la parte superior. Unas alpargatas pueden pagar un 4 % o un 16,9 % según qué toque el suelo. Y dentro de la misma partida, el tipo cambia según la altura del tacón o si el zapato es de hombre o de mujer.
Todo eso está en el capítulo 64 del TARIC, uno de los más detallados de la nomenclatura europea. Y es, en nuestra experiencia, uno de los ámbitos donde agentes de aduanas, transitarios y couriers cometen más errores de clasificación.
En este artículo explicamos cómo funciona el capítulo, qué criterios deciden el código y el arancel, y los errores más frecuentes, con ejemplos reales de tipos.
Cómo está organizado el capítulo 64
El capítulo 64 tiene seis partidas. Las cinco primeras son de calzado y se distinguen por dos criterios: el material de la parte superior (el empeine) y el material de la suela.
Solo con la partida, el arancel ya puede ir del 3,5 % al 17 %. A partir de ahí, las subpartidas añaden más criterios.
Los criterios que deciden la clasificación
1. El material de la parte superior: la mayor superficie exterior
Las notas del capítulo establecen que el material de la parte superior es el que tiene mayor superficie exterior, sin contar accesorios ni refuerzos como ribetes, protectores de tobillo, adornos, hebillas u ojales.
Parece sencillo, pero en el calzado actual es donde empiezan los problemas:
- Zapatillas con mezcla de materiales. Una zapatilla de malla textil con refuerzos de piel se clasifica como textil (6404) si la malla ocupa más superficie, aunque la ficha de producto diga "piel". Si los paneles de piel superan a la malla, pasa a 6403. La diferencia arancelaria es de más de 8 puntos.
- "Piel vegana" o "piel sintética". A efectos arancelarios, el poliuretano (PU) o el PVC son plástico. Un zapato de "piel vegana" con suela de goma va a la 6402 (16,8 %), no a la 6403 (8 %). Es uno de los errores más caros en marcas que trabajan ambos materiales.
- Materiales recubiertos. Un textil recubierto o laminado de plástico puede considerarse plástico o textil según si el recubrimiento es visible a simple vista. Hace falta examinar el material.
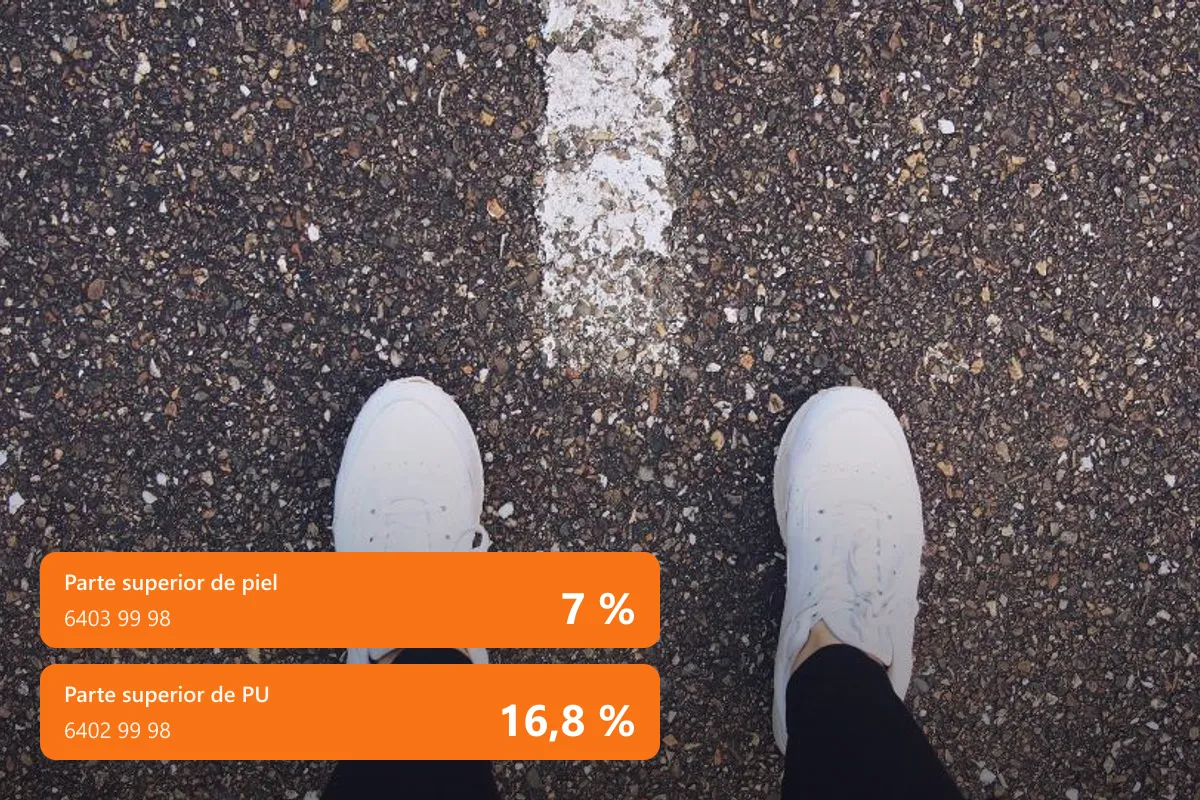
La misma zapatilla, dos aranceles según el material de la parte superior. Foto: StockSnap (CC0).
2. El material de la suela: lo que toca el suelo
La suela se clasifica por el material que tiene mayor superficie en contacto con el suelo, sin contar accesorios como tacos o clavos.
El ejemplo más claro, y muy español, son las alpargatas:
Muchas alpargatas actuales llevan una fina capa de goma bajo el yute para que duren más. Si esa goma es la que ocupa la mayor superficie en contacto con el suelo, el arancel se multiplica por más de cuatro. Y al revés: si se declara como 6404 una alpargata cuyo yute toca el suelo, se paga un 16,9 % donde corresponde un 4 %.
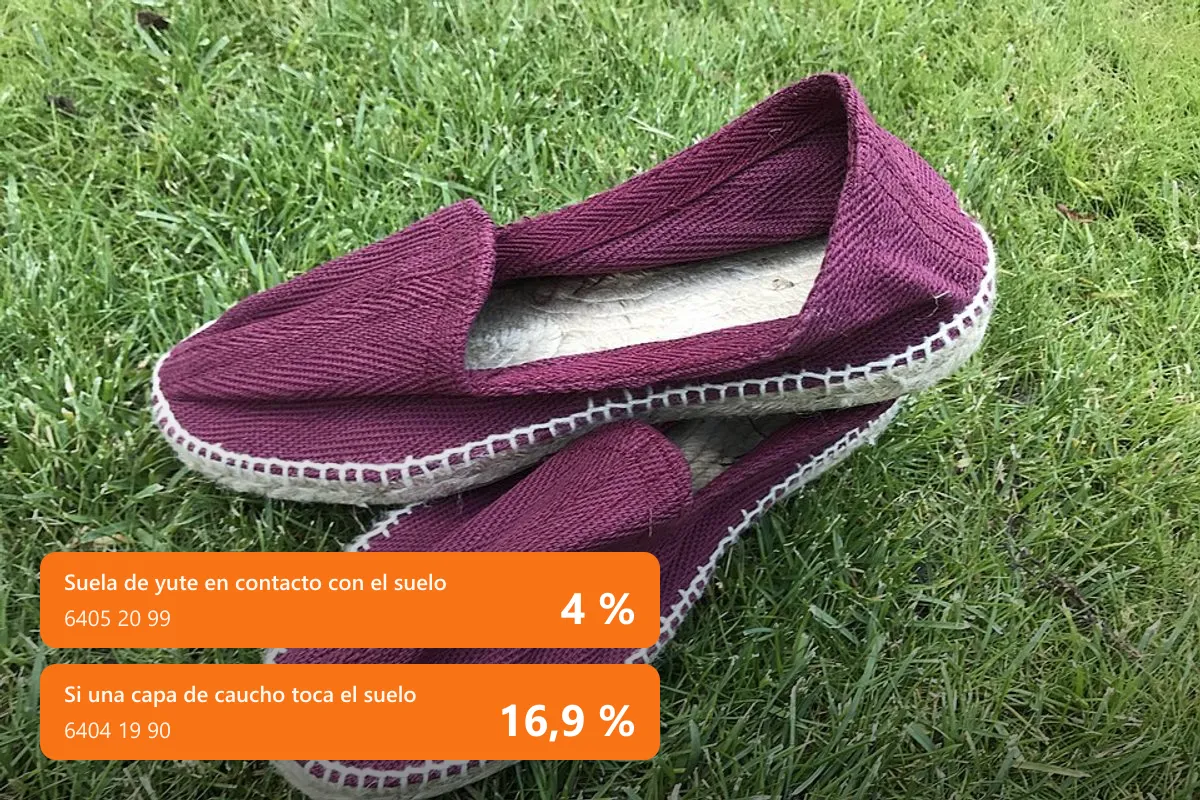
Alpargatas: el arancel depende de qué material toca el suelo. Foto: Wikimedia Commons (CC0).
3. Si cubre el tobillo
Dentro de las partidas 6402 y 6403, las subpartidas distinguen el calzado que cubre el tobillo (6402 91, 6403 91) del que no (6402 99, 6403 99). En botines, zapatillas de caña media o botas de diseño, decidir si "cubre el tobillo" no siempre es evidente, y los tipos no son idénticos en todas las subpartidas.
4. Tiras, hendiduras y altura del tacón
En calzado con parte superior de cuero, el TARIC separa el calzado constituido por tiras o con una o varias hendiduras con tacón de más de 3 cm (incluida la tapa):
La altura del tacón y la construcción de la parte superior cambian el tipo. Son datos que no aparecen en la descripción comercial de un pedido.
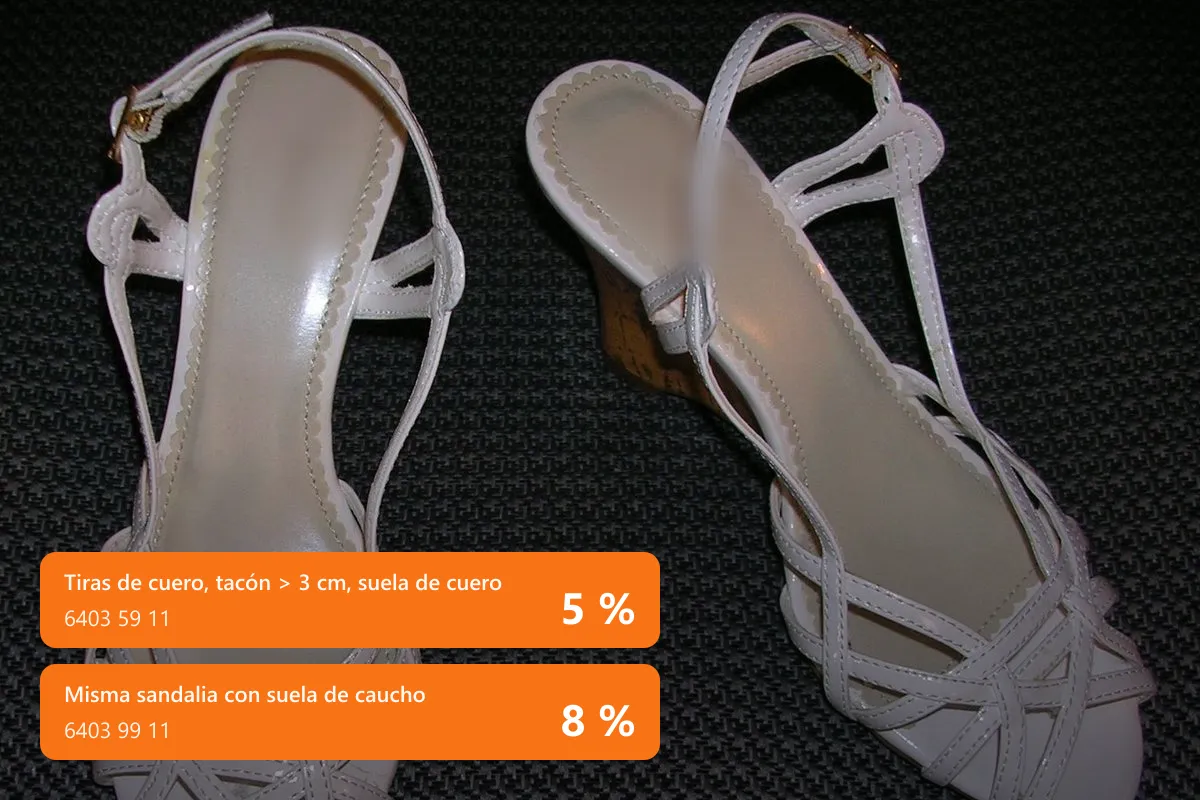
Sandalia de tiras con tacón de más de 3 cm: la suela cambia el tipo. Foto: Wikimedia Commons (CC0).
5. Hombre, mujer o indistinto, y la longitud de la plantilla
A 8 dígitos, muchas subpartidas se dividen por longitud de la plantilla (menos o más de 24 cm, que separa en la práctica el calzado infantil) y por sexo: calzado de hombre, de mujer o no identificable como de uno u otro.
En calzado de cuero con suela de caucho o plástico que no cubre el tobillo, por ejemplo:
Un punto de diferencia parece poco, pero en una marca de calzado femenino que importa varios millones de euros al año es una cantidad relevante. Y el criterio de "no identificable como de hombre o de mujer" tiene su propia subpartida.
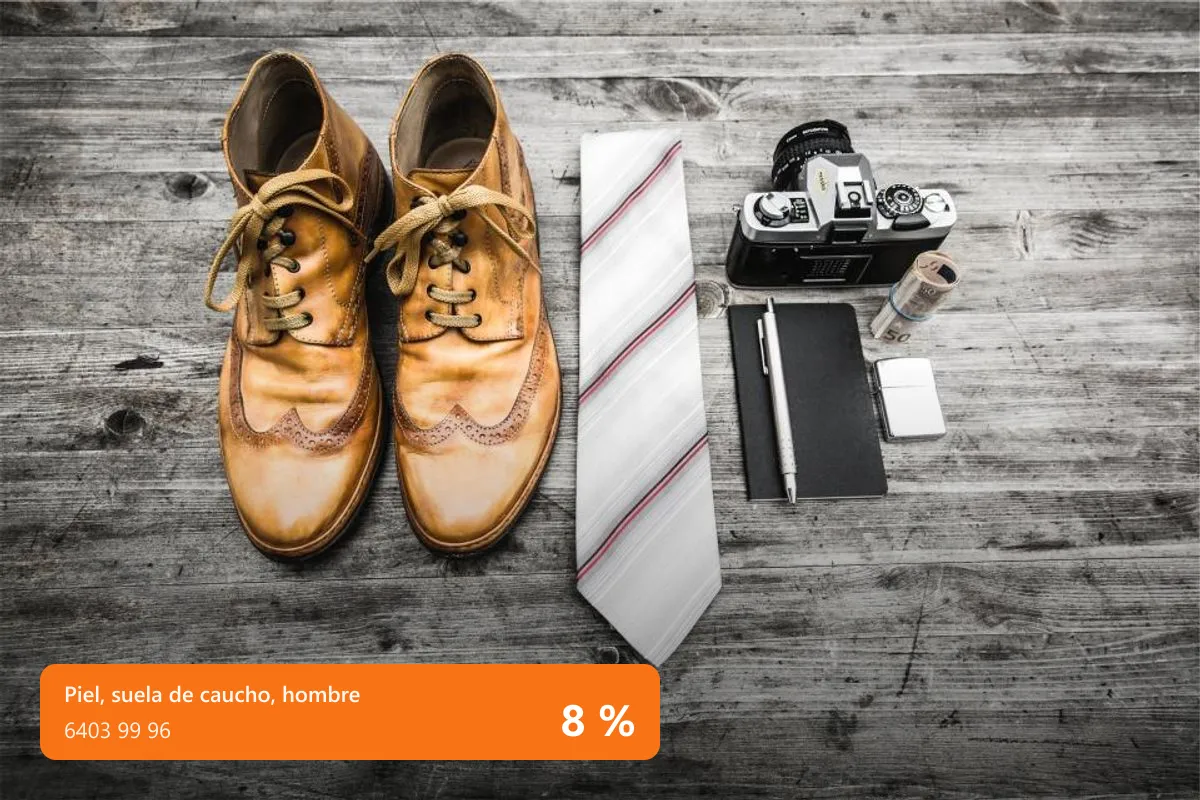
Zapato de piel de hombre con suela de caucho. Foto: StockSnap (CC0).
6. El calzado de deporte
"Calzado de deporte" tiene un significado legal más estrecho que el comercial. En las subpartidas 6402 12, 6402 19, 6403 12 y 6403 19, se refiere al calzado concebido para la práctica deportiva, con clavos, tacos o elementos similares, y a las botas de esquí, patinaje o snowboard. Una zapatilla urbana de estilo deportivo no es "calzado de deporte" a estos efectos.
En cambio, la subpartida textil 6404 11 incluye expresamente el calzado de tenis, baloncesto, gimnasia, entrenamiento y similares, un concepto más amplio. Y los dígitos 9 y 10 del TARIC separan a veces este tipo de calzado del resto con fines estadísticos o de medidas.
Del 3,5 % al 17 %: el mismo zapato, distintos aranceles
Un resumen de cómo cambia el arancel según las características del producto, con tipos de terceros países:
La misma categoría comercial ("zapatilla", "sandalia") puede estar en tres partidas distintas, con aranceles que van del 5 % al 17 %.
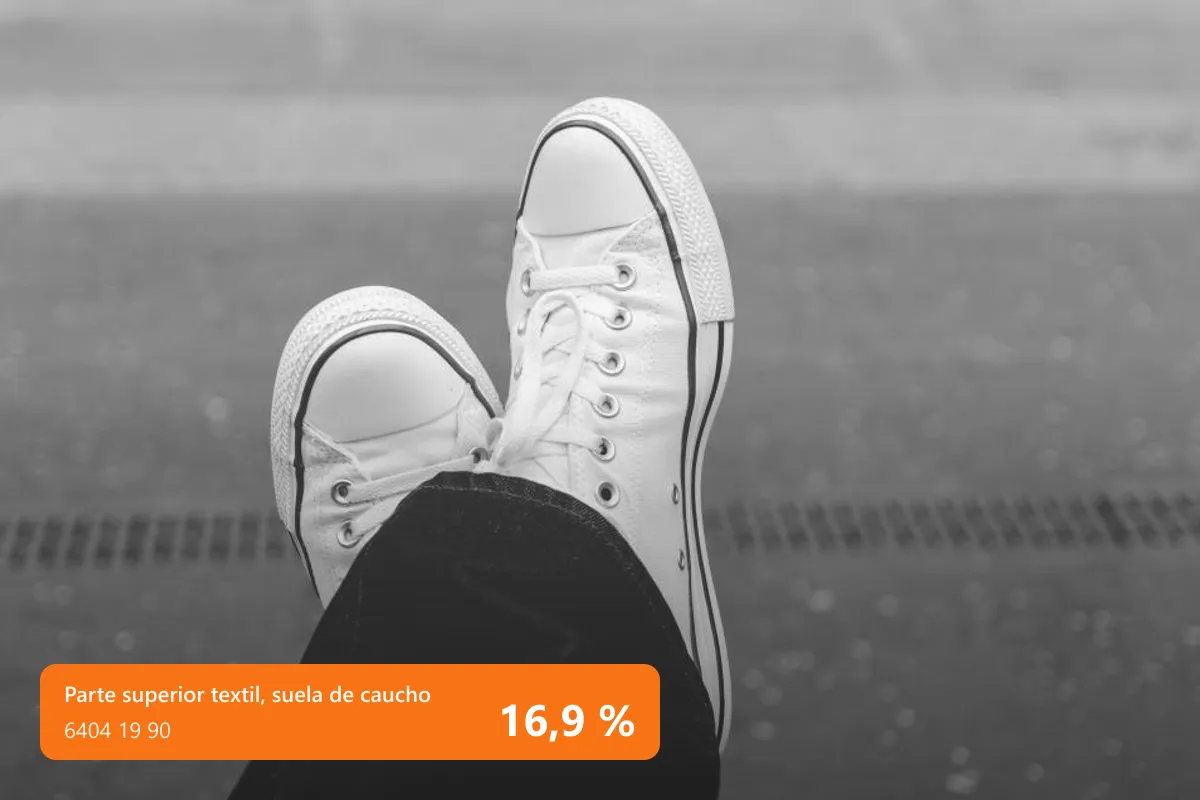
Zapatilla de lona con suela de caucho. Foto: StockSnap (CC0).
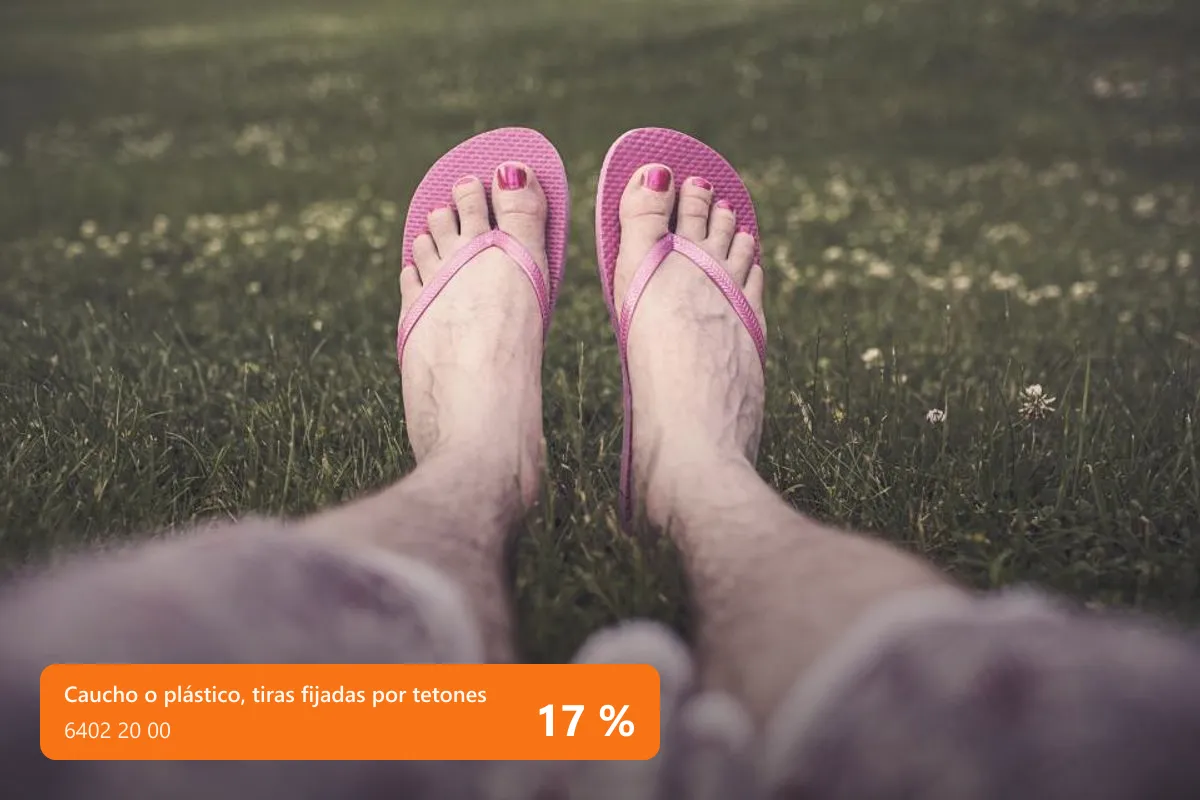
Chanclas de caucho: el tipo más alto del capítulo. Foto: StockSnap (CC0).
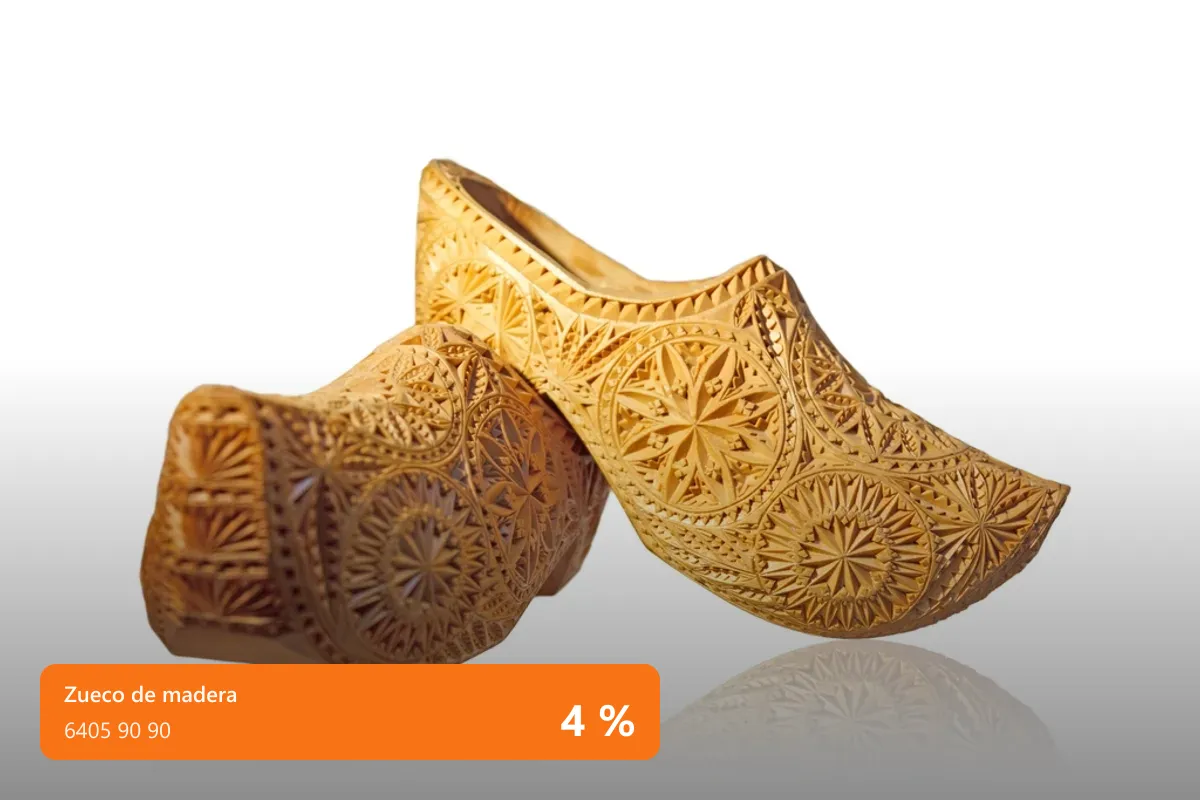
Zuecos de madera. Foto: rawpixel (CC0).
El origen también cuenta
Además de la clasificación, el arancel final del calzado depende mucho del país de origen:
- Los países menos adelantados con acceso preferente, como Bangladés en el régimen "Todo menos armas" del Sistema de Preferencias Generalizadas, pueden exportar calzado a la UE sin aranceles, si se acredita el origen.
- El acuerdo UE-Vietnam reduce progresivamente los aranceles del calzado vietnamita.
- China, en cambio, paga el tipo general.
Aplicar la preferencia exige cumplir las reglas de origen y declararla con la prueba correspondiente. Es otro punto donde se pierde dinero: preferencias a las que se tiene derecho y que no se aplican. Lo vemos en errores en las declaraciones de aduanas del sector fashion.
Por qué se cometen tantos errores
En nuestra experiencia revisando declaraciones, el calzado es uno de los productos con más errores de clasificación. Los motivos se repiten:
- La clasificación se hace con la factura comercial, que dice "sneakers" o "sandals" y, como mucho, "synthetic upper". La información que decide el código (superficies, material en contacto con el suelo, altura del tacón, si cubre el tobillo) está en la ficha técnica, que el agente casi nunca tiene.
- Se usa la línea residual. Ante la duda, se declara "los demás", que en el calzado suele ser una de las líneas más caras.
- Se clasifica por familia comercial, no por producto. Toda la colección de zapatillas va al mismo código, aunque unos modelos sean de piel, otros de malla y otros de PU.
- Las plataformas y los couriers usan 6 dígitos. La subpartida de 6 dígitos no distingue el sexo, el tacón o la plantilla, y el courier completa el resto con un código genérico. Lo explicamos en código HS de 6 dígitos: el error que cuesta aranceles.
- Nadie revisa lo que funciona. Si la mercancía pasa la aduana sin incidencias, la clasificación se repite en todas las importaciones siguientes, durante años. Lo explicamos en errores comunes de los transitarios en aduanas.
Y el error va en los dos sentidos. Declarar una zapatilla de PU como si fuera de cuero paga menos de lo debido, y eso genera una deuda aduanera que la aduana puede reclamar con intereses y sanciones.
Cuánto puede costar
Un ejemplo ilustrativo de una marca que importa zapatillas de piel de mujer, fabricadas fuera de la UE y declaradas por error como si su parte superior fuera sintética:
El mismo cálculo aplica a alpargatas de yute declaradas como calzado con suela de caucho, o a sandalias de tacón declaradas en la línea residual.
Cómo clasificar bien el calzado
- Clasificar por referencia, no por familia. Cada modelo, con su combinación de materiales, puede tener un código distinto.
- Usar la ficha técnica. Materiales de la parte superior y su superficie, material de la suela en contacto con el suelo, altura del tacón, si cubre el tobillo, longitud de la plantilla y a quién va dirigido.
- Construir una clasificación maestra a 10 dígitos por referencia, y hacérsela llegar a quien despacha para que no la complete por su cuenta.
- Pedir una Información Arancelaria Vinculante (IAV) en los modelos dudosos y de mayor volumen, para tener seguridad jurídica.
- Revisar el origen y las preferencias de cada proveedor.
- Revisar el histórico. Si hay errores sistemáticos, los aranceles pagados de más se pueden recuperar durante tres años mediante rectificación, como explicamos en rectificación, devolución y condonación de aranceles.
Conclusión
El capítulo 64 es un buen ejemplo de por qué la clasificación arancelaria no se puede hacer con la descripción comercial. La diferencia entre un 4 % y un 17 % está en detalles que solo aparecen en la ficha técnica: qué material ocupa más superficie, qué toca el suelo, cuánto mide el tacón, para quién es el zapato.
Para una marca de calzado, clasificar bien cada referencia es una de las palancas de margen más directas que existen. Y si se ha clasificado mal, se puede corregir.
Si importas calzado y quieres saber si tus referencias están bien clasificadas, en Omnesia revisamos tus declaraciones contra el TARIC y calculamos lo que puedes recuperar. Habla con nosotros.