Haz la prueba: entra en la tienda online de una marca europea desde Estados Unidos, Suiza o Australia y llega hasta el checkout. Muchas veces, en letra pequeña, aparece una frase parecida a esta: "Tu pedido lo procesa y lo vende Global-e, que actúa como vendedor". Y en el extracto de la tarjeta del cliente no aparece la marca, sino otra empresa.
Esa empresa es el Merchant of Record (MoR). Para el cliente es un detalle. Para la marca cambia quién vende, quién paga los impuestos, quién importa la mercancía y de quién es el cliente.
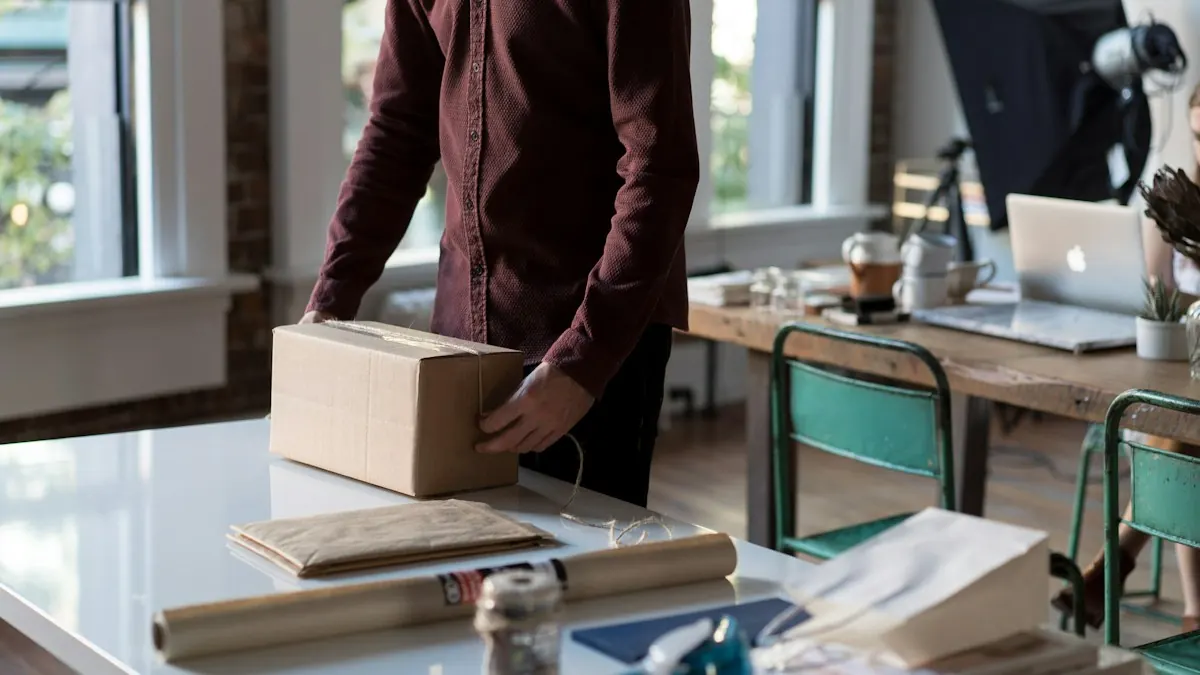
Con un Merchant of Record, el cliente le paga a él, no a la marca. Foto: StockSnap (CC0).
Qué es un Merchant of Record
El Merchant of Record es la entidad legal que vende al consumidor final. Es quien figura como vendedor en el contrato de compraventa y en la factura, y quien cobra el pago con su nombre en el extracto bancario.
Como es el vendedor, asume las obligaciones del vendedor:
- Cobrar al cliente y gestionar los métodos de pago locales.
- Repercutir e ingresar los impuestos indirectos del país de destino: IVA, VAT, GST o Sales Tax.
- Atender reembolsos, devoluciones y contracargos (chargebacks), y asumir el fraude.
- Cumplir la normativa de consumo del país del cliente: derecho de desistimiento, garantías, información precontractual.
- En las ventas físicas cross-border con envío DDP, normalmente organizar la importación y pagar los aranceles, directamente o a través de un tercero que actúa como importador.
Cómo funciona la cadena de venta
Con un MoR hay dos ventas, aunque el cliente solo vea una:
- La marca vende la mercancía al MoR. Es una venta entre empresas (B2B), al precio que fija el contrato.
- El MoR revende al consumidor final, en su moneda, con sus impuestos y aranceles incluidos.
Es una fórmula simplificada: cada MoR estructura sus tarifas de forma distinta, y parte de esos conceptos pueden ir incluidos en la comisión.
En qué se diferencia de otras figuras
El MoR se confunde a menudo con otras figuras que también aparecen en una venta online:
| Figura | Qué hace | ¿Es el vendedor? |
|---|---|---|
| Pasarela de pago (payment service provider) | Procesa el cobro por cuenta de la marca | No: el vendedor es la marca |
| Marketplace | Pone en contacto a la marca con el cliente y cobra una comisión | En general, no. En el IVA europeo y británico, en ciertas ventas, se le trata como proveedor a efectos fiscales |
| Merchant of Record | Compra a la marca y vende al cliente | Sí |
| Importer of Record | Responde ante la aduana de la importación | No necesariamente: es una figura aduanera, no comercial |
La última fila es la que más confusión genera. El MoR es una figura comercial y fiscal; el Importer of Record es una figura aduanera. Pueden coincidir en la misma empresa, pero no siempre. Lo explicamos en qué es un Importer of Record.
Ejemplos de Merchant of Record
- En moda y bienes físicos, los más conocidos son Global-e, que también está detrás de la solución integrada de Shopify para vender internacionalmente, y ESW.
- En software y productos digitales, plataformas como Paddle o FastSpring actúan como MoR para vender suscripciones en todo el mundo sin registrarse en el IVA de cada país.
El modelo es el mismo en los dos casos. Lo que cambia es el peso de la aduana: en un producto digital no hay importación; en una prenda, sí.
Qué implica para la marca
1. Impuestos: menos registros, pero no cero obligaciones
La gran ventaja de un MoR es que la marca no necesita registrarse en el IVA suizo, el VAT británico o el Sales Tax de cada estado de EE. UU. Esas obligaciones son del MoR, porque es él quien vende al consumidor.
Pero la marca sigue teniendo su propia venta al MoR, con su factura y su tratamiento fiscal. Si la mercancía sale de la UE, esa venta suele ser una exportación, y hay que poder acreditarla. Quién figura como exportador y cómo se documenta la salida depende del contrato y de la logística, y conviene tenerlo claro antes de la primera auditoría.
Y el día que la marca deja el MoR, hereda las obligaciones. Lo explicamos en Sales Tax en EE. UU. para e-commerce.
2. Aduanas: quien importa no es la marca
Con un MoR y envío DDP, el importador en destino suele ser el MoR o una entidad que él designa. Eso significa que:
- La clasificación arancelaria se hace con los datos que la marca facilita, a menudo a 6 dígitos y sin revisión. Lo explicamos en código HS de 6 dígitos: el error que cuesta aranceles.
- Si se paga de más, el derecho a recuperar esos aranceles (por una rectificación, un drawback o una devolución) es del importador, no de la marca.
- La marca no ve las declaraciones, salvo que el contrato le dé acceso.
Un arancel mal calculado no aparece como un error: aparece como un precio más alto para el cliente o una liquidación más baja para la marca.
3. Datos y relación con el cliente
Legalmente, el cliente le ha comprado al MoR. Eso tiene consecuencias en protección de datos y consentimientos de marketing, en la atención al cliente y en la información que la marca recibe de cada pedido. Conviene revisar en el contrato qué datos se comparten y para qué se pueden usar.
4. Precio y divisa
El MoR muestra precios en la moneda local y aplica su propio tipo de cambio, con un margen. También puede ofrecer precios con impuestos y aranceles incluidos, calculados por él. Para la marca, eso significa menos control directo sobre el precio final en cada mercado.
5. Devoluciones
El MoR reembolsa al cliente y gestiona el retorno. Pero los aranceles e impuestos pagados en la importación de un pedido devuelto pueden recuperarse o perderse según cómo se tramite. Lo explicamos en devoluciones cross-border: cómo recuperar aranceles.
6. Coste total
El coste de un MoR no es solo su comisión: incluye el margen de cambio, los recargos de pago y los aranceles que se calculan por él. Comparar MoR con venta directa exige mirar el coste total por pedido, como hacemos en vender en EE. UU. sin Global-e.
Cuándo tiene sentido
Un MoR encaja bien cuando la marca:
- Empieza a vender fuera y no quiere registrarse en impuestos de cada país.
- Vende en muchos mercados con poco volumen en cada uno.
- Necesita métodos de pago locales y una experiencia DDP desde el primer día. Lo comparamos en DAP o DDP en e-commerce.
Y se suele replantear cuando:
- El volumen se concentra en uno o dos mercados, donde registrarse y operar directamente compensa.
- La marca quiere controlar sus datos, sus precios y sus declaraciones aduaneras.
- La comisión y el margen de cambio pesan más que el ahorro de gestión.
Errores frecuentes
- No leer quién es el importador en el contrato del MoR y dar por hecho que la aduana "está resuelta".
- Facilitar datos de producto pobres: descripciones genéricas, sin composición ni origen, que llevan a clasificaciones incorrectas.
- No pedir acceso a las declaraciones aduaneras ni a los aranceles pagados por pedido.
- No documentar la exportación de la venta de la marca al MoR.
- Salir del MoR sin plan: sin registros fiscales, sin EORI en destino y sin saber qué ventas cuentan para los umbrales de cada país.
Conclusión
Un Merchant of Record no es una pasarela de pago ni un servicio logístico: es otro vendedor que se interpone entre la marca y su cliente. Resuelve mucha complejidad de golpe, pero a cambio de cederle impuestos, aduanas, datos y parte del margen.
La pregunta útil no es "MoR sí o no", sino qué funciones conviene delegar en cada mercado y cuáles controlar. Si quieres revisar qué está pagando tu tienda en aranceles a través de tu MoR, o preparar la salida a venta directa en algún mercado, hablamos.